FPが解説! 住宅ローン相談室⑥<br/>固定金利という選択肢<br/>「フラット35」とは?
- 2026/11/20
- 暮らそら
返済が一定で資金計画を立てやすい

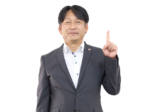
住宅ローンの疑問を分かりやすく解説する「相談室」シリーズの第6回は、「フラット35」について。「和歌山家づくりのお金相談センター」(橋本市紀見ヶ丘)代表で、FP(ファイナンシャル・プランナー)の柴垣和哉さんに聞きました。
「少しでも返済額を抑えたい」「金利の動きが不安…」など、住宅ローンを選ぶときには、さまざまな悩みがつきものです。ローンの金利や物価の上昇傾向を背景に、返済額が変わらない固定金利型住宅ローンへの関心が高まっています。
今回のテーマ「フラット35」は、住宅金融支援機構と民間金融機関が提携して提供している、全期間固定金利型の住宅ローンです。
柴垣さんは「借入時に決まった金利が完済まで変わらず、毎月の返済額が一定です」と、その特徴を説明します。「そのため、教育費や老後資金など将来の支出を見据えながら、長期的な資金計画を立てやすい点がメリットとして挙げられます」と続けます。
一方で、変動型の住宅ローンと比べると金利が高めなので、毎月の返済額や総支払利息額が多くなる傾向があります。それでも柴垣さんは、「その差額を〝金利上昇リスクに備えるための保険料〟と捉える考え方もあります」と、固定型ならではの安定感を伝えます。
「フラット35」は、審査基準にも特徴的なポイントがあります。「勤続年数や収入の安定性が厳しく見られる民間ローンに比べて、『フラット35』は返済能力を重視するので、フリーランスや個人事業主でも利用しやすいとされています」。また、住宅の品質についても、断熱性や耐久性など一定の基準を満たす必要があります。
保証料や繰り上げ返済手数料が不要な点にも注目。ただし、「融資手数料や物件検査手数料はかかるため、総支払額で比較することが肝心です」と、柴垣さんはアドバイス。最後に、「固定か変動かという金利面だけで判断せず、家族構成や資産状況、ライフプランに合った住宅ローン選びをおすすめします」と、呼びかけていました。

「家計の余裕を考え、『いくら返せるか』を基準にローン商品を選んで」と柴垣さん

暮らそら


交通安全キャンペーン2026 贈呈式
おすすめ記事
-

2026/11/20
まちを歩いて、芸術に出合おう<br/>ウォールアート巡り… -

2026/11/13
沈黙の臓器
体の奥で働く「すい臓」… -

2026/11/6
読者からの要望をもとに新市長にインタビュー
和歌山市の未来予想図… -

2026/10/30
「きの活」が地域の魅力を乗せて快走中
JRきのくに線で行こう!… -

2026/10/23
10月26日は柿の日
47年連続、全国1位の収穫量を誇る和歌山の柿最盛期…